Türkiye’de yaşanan son fon krizi, yeniden kendimizi ve ekonomimizi sorgulamaya vesile oldu. Özet yargı şu: Bu kriz yalnızca bir sermaye piyasası olayı değildir. Asıl soru(n) bazı fonların neden sorunlu hale geldiğinden çok neden yüz binlerce insan giderek daha yüksek getiri vaat eden finansal araçlara yöneldiğidir.
Gerçekten de neden bir zamanların tasarruf sahibi, bugün sürekli parasını nereye taşıyacağını düşünen bir “getiri avcısına” dönüşmüştür?
Cevabın önemli bir bölümü, yüksek enflasyonda yatıyor. Çünkü enflasyon yalnız fiyatları artırmıyor; insanın zamanla, parayla ve riskle ilişkisini değiştiriyor. Normal bir ekonomide tasarruf sahibi parasının bir bölümünü geleceğe ayırır. Bankaya yatırır, tahvil alır, fon edinir ve servetinin reel değerinin büyük ölçüde korunacağını varsayar. Yüksek enflasyonda ise bu güven ortadan kalkar. Para elde tutulduğunda erir. Böylece hiçbir şey yapmamak bile riskli hale gelir.
İnsan bunun üzerine telâşlı bir arayışa girişir: Mevduattan dövize, dövizden altına, altından borsaya, borsadan gayrimenkule, oradan yatırım fonlarına… Tasarruf artık geleceğe bırakılmış sakin bir servet değil, enflasyondan kaçan sermayedir. Ekonomik davranışın karakteri değişir. Tasarruf sahibi önce yatırımcıya, sonra giderek getiri avcısına dönüşür.
Bu noktada çok önemli bir psikolojik eşik aşılır. İnsan artık “Paramı nasıl korurum?” diye değil, “Nerede daha fazla kazanırım?” diye sormaya başlar. Çünkü dün yüzde 30 kazandıran araç, enflasyon yüzde 40 ise gerçekte kaybettirmiştir. Böylece nominal kazanç ile gerçek kazanç arasındaki fark bulanıklaşır; normal zamanlarda yüksek sayılacak getiriler sıradanlaşır. Yüksek getiri beklentisi yükseldikçe yüksek risk de normalleşir.
Son fon olayı tam bu zeminde ortaya çıktı. SPK, 17 Eylül 2026’da yedi portföy yönetim şirketine ait 131 fonun tasfiyesine karar verdi. MKK kayıtlarına göre bu fonlarda 455 bin 758 tekil yatırımcı bulunuyor. Düzenleyici kurum ayrıca bazı fonlarda ekonomik gerçeklik ve şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketlerinin daha önce gözlendiğini açıkladı. Dolayısıyla mesele yalnız birkaç yanlış yatırım kararından ibaret değil.
Fakat burada yatırımcıyı kolayca “açgözlü” ilan etmek haksızlık olur. Çünkü insan davranışı içinde bulunduğu ekonomik düzen tarafından şekillendirilir. Eğer ücretiniz eriyor, emekli ikramiyeniz değer kaybediyor, çocuklarınız için biriktirdiğiniz para birkaç yıl içinde satın alma gücünü yitiriyorsa, getiri aramak lüks olmaktan çıkar, savunma davranışına dönüşür. Sorun tam da burada başlar: İnsan servetini korumaya çalışırken giderek daha fazla risk almaya zorlanır.
Bunun ekonomik tahribatı büyüktür. Tasarrufun temel işlevi, finans sistemi aracılığıyla uzun vadeli ve üretken yatırımlara dönüşmesidir. Oysa kronik enflasyon tasarrufun vadesini kısaltır. Sermaye fabrika, teknoloji, verimlilik ve uzun vadeli girişim aramak yerine hızla değer kazanabilecek varlıkların peşine düşer. Ekonominin enerjisi, üretmekten çok paradan para kazanmaya, yatırım yapmaktan fırsat kollamaya, geleceği kurmaktan bugünü kurtarmaya yönelir.
Psikolojik tahribat belki daha derindir. Çünkü enflasyon yalnız parayı değil, gelecek duygusunu aşındırır. Tasarruf esas olarak geleceğe duyulan güvendir: “Bugünkü tüketimimden vazgeçiyorum, çünkü yarının bugünden daha iyi ve öngörülebilir olduğuna inanıyorum” duygusuna dayanır. Kronik enflasyon bu bağı koparır. İnsan uzun vadeli plan yapmak yerine bugünkü fırsatı yakalamaya yönelir. Sabır cezalandırılıyor, hız ödüllendiriliyor gibi görünmeye başlar.
Böyle bir ortam zamanla yeni bir ekonomik insan tipi üretir: Sürekli kur izleyen, altın fiyatını kontrol eden, fon getirilerini karşılaştıran, konut fiyatını hesaplayan, borsadaki hareketi takip eden insan. Mesleği doktor, öğretmen, mühendis veya esnaf olabilir; fakat ikinci mesleği artık kendi parasının satın alma gücünü savunmaktır. Bir toplumun milyonlarca insanı üretmekten çok parasını korumaya zihinsel enerji harcıyorsa, bunun görünmeyen maliyeti son derece yüksektir.
Bakın yakın çevrenize böyle arkadaşlar, akrabalar göreceksiniz. Hepsinin elinde ne yapacaklarını bilmedikleri bir miktar para vardır ve hiç biri semayedar/girişimci değildir. Ama bir araya geldiklerinde ciddi miktarlar ortaya çıkar.
Bir başka konu da şudur: Finansal kriz çıktığında insan yalnız parasını kaybetmekle kalmaz. “Yanlış yatırım yaptım” deyip geçmez; parasını emanet ettiği kurumlara (bankaya, fon yöneticisine, düzenleyici kuruma, hatta ekonomiye) olduğu kadar onları denetlemesi gereken devlete olan güvenini de kaybetmeye başlar.
Böylece finansal zarar, kurumsal güvensizliğe dönüşür. Kurumsal güvensizlik arttıkça insanlar kayıtlı finans sisteminden uzaklaşıp altına, dövize, gayrimenkule veya başka kişisel güvence araçlarına yönelir. Ekonominin finansallaşması beklenirken toplumun davranışı tersine, daha ilkel bir “kendi başının çaresine bakma” ekonomisine döner.
Bu nedenle fon krizinin bize anlattığı daha büyük hikâye şudur: Enflasyon yalnız ekonomik bir gösterge değildir; bir davranış rejimidir. Fiyat sistemini bozduğu kadar zaman algısını, risk anlayışını, tasarruf alışkanlığını ve kurumlara güveni de değiştirir. Uzun sürdüğünde yalnız paramız değer kaybetmez; ekonomik karakterimiz de güvensizlik potasında değişir.
Sanıyorum, Türkiye ekonomisinin en görünmeyen kaybı budur. Bir ülkenin insanları sürekli “Paramı nereye kaçırmalıyım?” diye düşünüyorsa, o ülkede mesele artık yalnız enflasyon değildir. Toplum geleceğini yitirmeye başlamıştır. Güvensizliğin asıl kaçırdığı para da değildir; daha kıymetli olan nitelikli insandır.
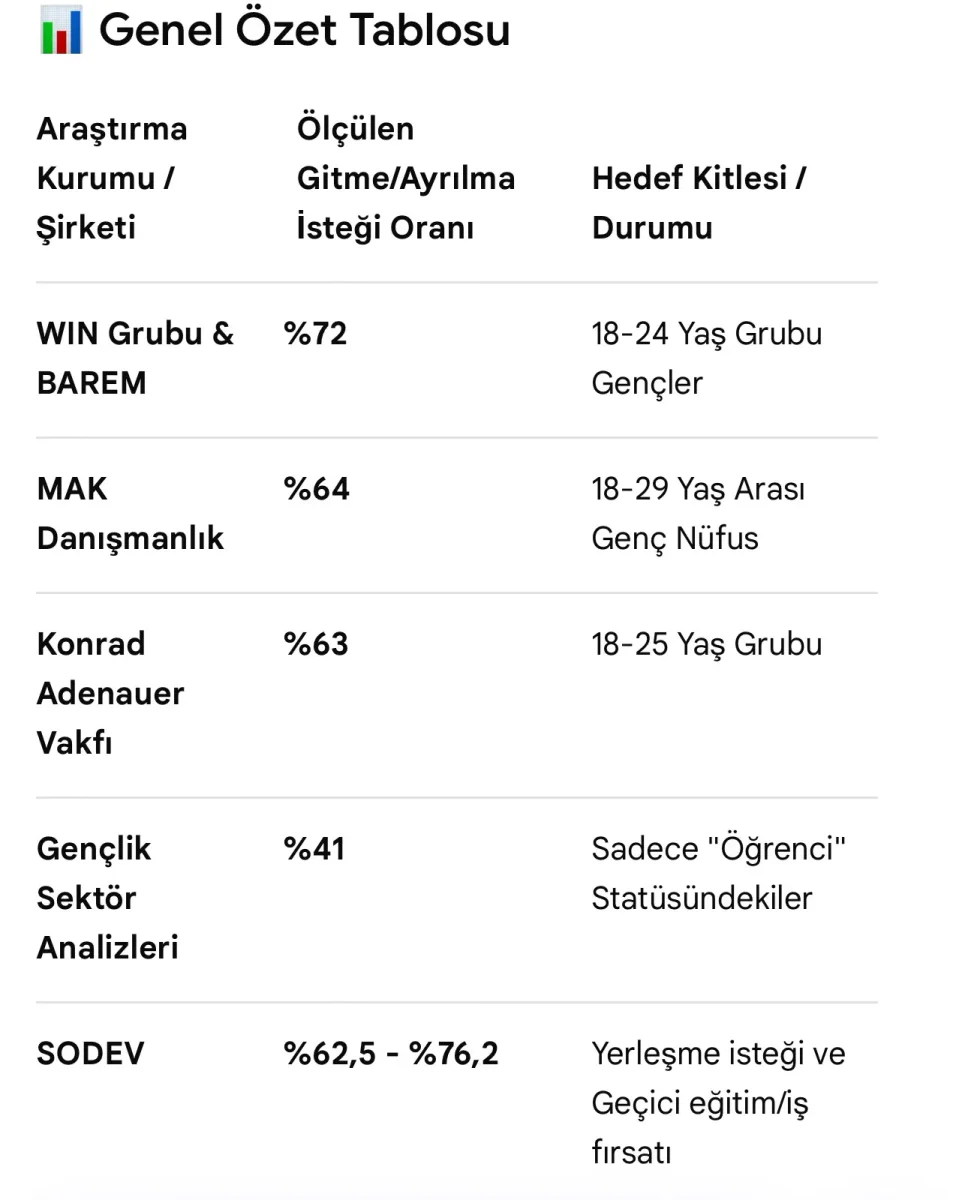
Türkiye’de kamuoyu araştırma şirketleri, vakıflar ve üniversitelerin yaptığı güncel gençlik araştırmalarında, gençlerin ve öğrencilerin yurtdışına gitme isteği genellikle yüzde 41 ile yüzde 76 arasında değişen oranlarda ölçülmektedir.